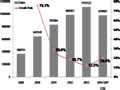


2026年,美国轻型汽车市场同时受到多重不利因素影响,包括关税上调、纯电动车销量下滑、油价飙升、地缘政治局势动荡、消费者信心低迷,以及新车价格高企带来的消费者购车压力等。然而,美国汽车销量依然十分稳健。2026年1-7月,美国轻型汽车累计销量同比下降2.7%,但这主要由于去年同期基数较高,近几个月市场已经明显回暖。自3月以来,经季节调整年化销量连续数月超过1,600万辆。换言之,按目前的销售速度计算,2026年全年美国轻型汽车销量将达1,600万辆以上。自新冠疫情以来,年销量超过这一数字的年份只有2025年。在上述下行因素的作用下,美国汽车市场为何仍能保持如此强劲的表现?
首先,梳理一下并未对美国汽车市场韧性形成支撑的因素,可以更快理清背后逻辑。中国品牌已涌入全球多个市场,包括与美国相邻的墨西哥,大量配置丰富、价格亲民的新车型上市,带动了当地市场增长。然而,美国通过监管限制和关税政策将中国车企拒之门外。近期,美国甚至出台政策导致极星自2027款车型起被禁止在美销售,进一步体现了美国相关法规框架解读与执行尺度的严苛。从目前态势来看,未来一段时间内中国品牌基本无缘美国市场。
近期美国汽车行业的强劲表现也不能简单归因于车企和经销商的促销活动。虽然优惠力度较去年确有加大,但根据J.D. Power的数据,7月美国新车平均成交价达45,969美元,同比增长2.5%。也就是说,优惠增加的同时,厂商建议零售价也在上涨,两者在一定程度上相互抵消。此外,目前优惠力度最大的主要是销售表现不佳的品牌车型以及不再享受美国联邦税收抵免政策的纯电动车型。热销车型无需通过大幅降价来刺激市场需求。
相较之下,要解开美国市场韧性的谜题,还需要回顾过去的市场变化。虽然宏观数据不一定能够直观可见,但多年来美国消费者的购车方式已经发生改变。如今,相比全款购车或者长期贷款购车,为期36个月的汽车租赁模式已经成为一种普遍的消费选择。对消费者来说,租赁的好处在于每月支出额较低;对车企则意味着仅三年后就会有一批租约到期的消费者再次产生租购需求。2020年至2022年,受新冠疫情以及后续缺芯影响,汽车销量下滑,租赁期满后回流的租车用户规模也随之减少。不过,目前租约陆续到期的消费者上次签约是在2023年,当时汽车市场已进入复苏阶段。与此同时,新车价格涨幅最大的年份为2021年和2022年,因此,目前租约到期的消费者重新租车时可以发现,新租约的月供与之前的月供相比涨幅不大。这种租赁到期用户规模持续增加的趋势预计将延续到2027年,短期内或将继续支撑汽车市场。
推动近几个月汽车销量增长的另一个因素是消费者偏好逐渐明确转向混动车。2026年上半年,强混车型占美国汽车市场总销量的近16%,高于2025年同期近12%的水平。纯电动车不再享有联邦税收抵免政策的优惠后,混动车的市场关注度明显上升。这也反映出车企正扩大混动技术的应用,将其作为部分车型的标配。丰田RAV4不再提供燃油版就是一个典型范例。此外,在油价持续高企的情况下,混动车需求增加也有一定的经济原因。消费者意识到,混动车的燃油经济性可以抵消多出的前期购车成本,而这一额外成本可能实际上也并不高。以丰田Corolla为例,按照当前油价和日常用车模式计算,混动版车型高出的购车成本可在约3年内通过省下的油费抵消。因此,对部分消费者来说,选择混动车具有一定的经济合理性。
2026年美国汽车市场表现强劲的背后可能还有诸多其他原因,但该机构认为,解答这一问题的关键要素在于美国新车消费者的经济实力。宏观经济数据反映的是整体经济状况,新车买家的经济实力通常远高于美国消费者的平均水平。这部分消费者受到生活成本上涨的影响相对较小,他们可能更关注股市表现,而非就业、油价等其他经济指标。尽管近几个月市场环境动荡,美国股市仍在8月初创下历史新高。
那么,美国汽车市场的表现又该如何理解?显然,与疫情和芯片短缺等特殊时期不同,目前不存在单一决定性因素主导汽车销量走势。相反,当前市场是多种利好和利空因素相互交织的复杂局面。不仅如此,至少从短期来看,近期市场环境表明即便是行业分析师有时也会难以判断某个因素究竟会对销量产生正面还是负面影响。关税从长期来看会抑制市场需求,但2025年却在短期内推动了购车需求。油价上涨通常被认为不利于汽车销售,但两者之间的负相关关系较弱,高油价反而可能带动混动车销量增长。因此,对于当前形势应避免作出武断结论,并应审慎分析新闻时事与消费者购车行为之间是否存在真正的关联。